En el dinámico ecosistema empresarial de México, las Pequeñas y Medianas Empresas (PYMES) son la columna vertebral de la economía. Sin embargo, su vulnerabilidad financiera es un factor constante que exige una gestión meticulosa de sus recursos, mientras que las grandes corporaciones cuentan con complejos sistemas y equipos financieros robustos, las PYMES a menudo operan con recursos limitados y, en muchos casos, con una gestión de inventarios y costos que se basan más en la intuición que en el análisis.
La Importancia del Inventario: Un Activo Vivo y su Impacto en el Flujo de Caja
El inventario no es solo un conjunto de bienes; representa una inversión significativa que está directamente ligada al flujo de caja de la empresa, el exceso de inventario inmoviliza capital que podría ser utilizado para crecimiento, mientras que un inventario insuficiente puede llevar a pérdidas de ventas y a la insatisfacción del cliente. El contador debe dominar los métodos de valuación para ofrecer una imagen fiel de la realidad financiera de la empresa.
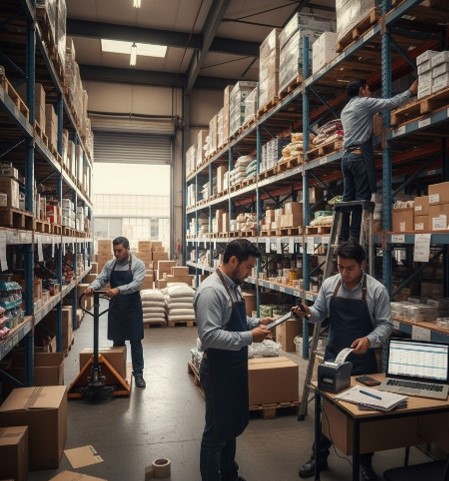
Ilustración 1: Inventario en una PYME
Métodos de Valuación Clave para PYMES:
- Primeras Entradas, Primeras Salidas (PEPS): Asume que los primeros productos comprados son los primeros en venderse, en periodos de inflación, este método puede generar un costo de ventas menor y una utilidad bruta mayor, lo cual es ventajoso desde el punto de vista de la utilidad, aunque puede implicar un mayor pago de impuestos sobre la renta.
- Costo Promedio: Calcula un costo unitario promedio para todos los productos similares en el inventario. Este método es más sencillo y suaviza el impacto de las fluctuaciones de precios, lo que lo hace ideal para PYMES que buscan simplicidad y estabilidad en sus reportes financieros.
Analizar la naturaleza del negocio de la PYME, sus objetivos y el entorno económico, y guiar al cliente a seleccionar el método más adecuado es una de las principales funciones. La correcta aplicación no solo impacta la presentación de los estados financieros, sino que también es un pilar para la toma de decisiones sobre precios y compras futuras.
La Contabilidad de Costos: Un Mapa para la Rentabilidad
El control de costos es la brújula que guía a la empresa hacia la rentabilidad. En las PYMES, a menudo existe la confusión entre gastos y costos, lo que distorsiona la visión real del margen de beneficio por producto o servicio. La contabilidad de costos nos permite determinar con precisión cuánto cuesta producir o adquirir cada unidad, información que es indispensable para fijar precios competitivos y rentables.
Componentes Clave de los Costos en PYMES:
- Costo de Materia Prima: El costo directo de los materiales utilizados en la producción.
- Mano de Obra Directa: El salario del personal directamente involucrado en la producción del bien o servicio.
- Costos Indirectos de Fabricación: Todos aquellos costos que no se pueden atribuir directamente a un producto específico, como la renta de la fábrica, el mantenimiento de la maquinaria o el salario del personal administrativo de la planta.
El contador experto en PYMES debe implementar un sistema de costos por órdenes de producción (para empresas que fabrican bajo pedido) o costos por procesos (para las que tienen una producción continua), asegurando que cada componente del costo se registre y asigne de manera correcta.
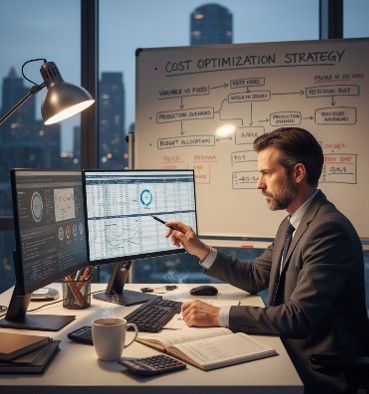

Ilustración 2: Creación de costos. Ilustración 3: Rotación de inventario.
La Aplicación Práctica del Contador: De la Oficina al Almacén
La aplicación práctica de este conocimiento se materializa en los siguientes puntos:
- Auditoría Física del Inventario: Se debe insistir en la realización de inventarios físicos periódicos y participar activamente en ellos para conciliar las existencias reales con los registros contables. Las discrepancias son a menudo el primer indicio de un control interno deficiente, de robos o de productos dañados.
- Análisis de la Rotación de Inventarios: Analizar la rotación de inventarios del cliente. Una baja rotación puede indicar productos obsoletos o un exceso de existencias que consume capital, mientras que una alta rotación puede señalar una gestión de compras deficiente.
- Implementación de un Sistema de Costeo Sencillo: En lugar de proponer un sistema de costos complejo y caro, se debe diseñar un modelo que sea fácil de entender y aplicar para el cliente, utilizando herramientas simples como hojas de cálculo, y capacitando al personal para su correcto uso.
El control de inventarios y costos es mucho más que una tarea operativa; es una herramienta de gestión estratégica que impacta directamente la rentabilidad y la supervivencia de las PYMES. Al dominar y aplicar estos conocimientos de manera práctica, el contador se consolida como un socio de negocio indispensable.
By: CGC

